GENEL HACİZ YOLUYLA TAKİPTE GEMİ HACZİ
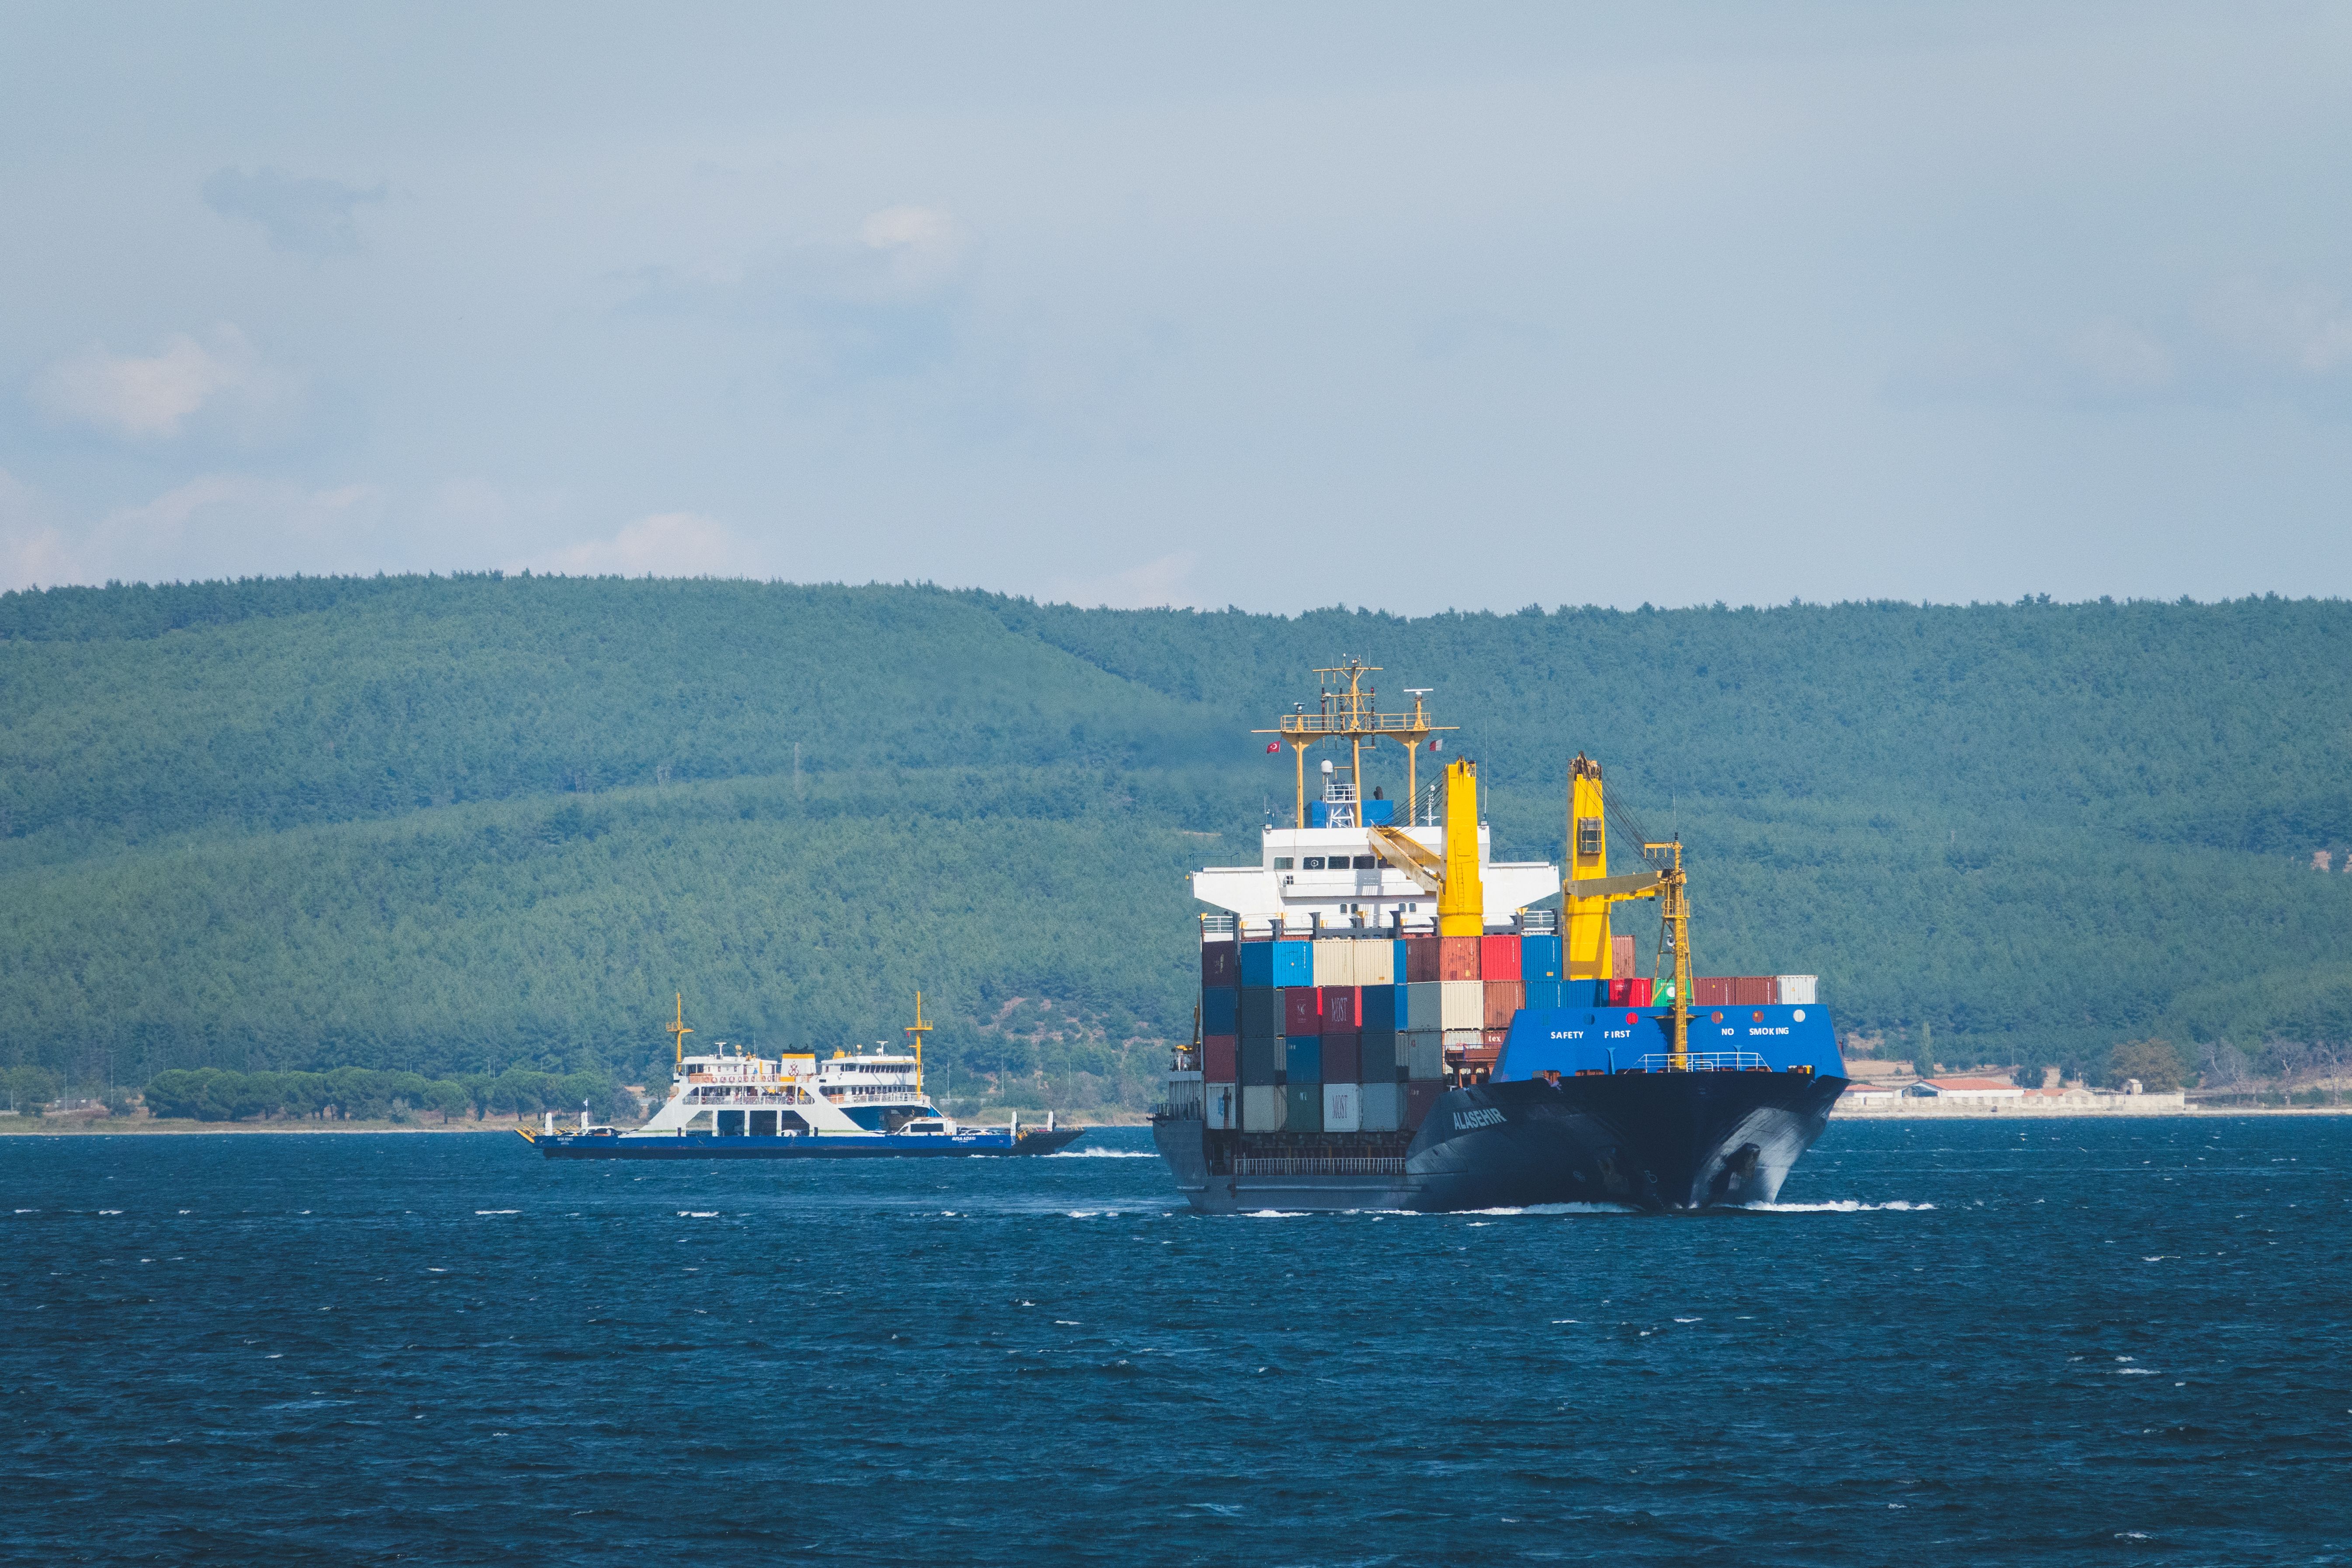
Kesinleşmiş Genel Haciz Yoluyla Takipte Gemi Haczi
Gemiler, ekonomik değerleri ve uluslararası ticarette üstlendikleri işlev nedeniyle cebri icra hukukunda özel düzenlemelere tabi tutulan malvarlığı unsurlarıdır. Gemilerin sürekli yer değiştirebilmesi, farklı ülkelerin bayraklarını taşıyabilmesi ve sicil kayıtlarına ilişkin özellikleri, gemi haczini diğer malvarlığı unsurlarının haczinden farklılaştırmaktadır.
Türk hukukunda gemilerin haczi bakımından 6102 sayılı Türk Ticaret Kanunu (TTK) ile 2004 sayılı İcra ve İflas Kanunu (İİK) hükümlerinin birlikte değerlendirilmesi gerekmektedir.
Genel haciz yoluyla başlatılmış ve kesinleşmiş bir icra takibinde, borçluya ait geminin haczedilmesi için alacağın mutlaka deniz ticaretinden kaynaklanması gerekmez. Bununla birlikte gemi üzerinde hukuken geçerli bir haciz tesis edilebilmesi, yalnızca gemi siciline haciz şerhi işlenmesinden ibaret değildir.
Bu makalede; kesinleşmiş genel haciz yoluyla takipte gemilerin hangi koşullarda haczedilebileceği, fiili haciz ve seferden men işlemlerinin nasıl gerçekleştirileceği, muhafaza tedbirleri, ilgili kurumlara yapılacak bildirimler ve haciz sonrasında satış aşamasında dikkat edilmesi gereken hususlar ele alınmaktadır.
1. Kesinleşmiş İcra Takibinde Gemi Haczinin Hukuki Dayanağı
Gemilerin kesin haczine ilişkin temel düzenleme, 6102 sayılı Türk Ticaret Kanunu'nun 1382. maddesidir. TTK m. 1382 uyarınca Türk ve yabancı bayraklı bütün gemilerin kesin haczinde, gemilerin ihtiyati haczinin uygulanmasına ilişkin TTK m. 1364 ila 1368 hükümleri uygulanmaktadır. Aynı maddenin ikinci fıkrasında ise gemilerin icra yoluyla haczinde, alacağın TTK m. 1352'de sayılan deniz alacaklarından olmasının şart olmadığı açıkça düzenlenmiştir.
Bu düzenleme uyarınca bir geminin haczedilebilmesi için alacaklının mutlaka navlun, taşıma sözleşmesi, gemi işletilmesi veya deniz ticareti faaliyetlerinden kaynaklanan bir alacağa sahip olması gerekmez.
Örneğin, bir denizcilik şirketinin deniz ticaretiyle doğrudan bağlantısı bulunmayan ticari mal alımından kaynaklanan borcu nedeniyle genel haciz yoluyla takip başlatılmış ve takip kesinleşmişse, diğer kanuni şartların da bulunması kaydıyla şirketin mülkiyetindeki geminin haczi istenebilir. Burada önem taşıyan husus, gemiye yöneltilecek haczin hukuki dayanağının kesinleşmiş icra takibi olmasıdır. TTK m. 1382'nin ihtiyati haczin uygulanmasına ilişkin hükümlere gönderme yapması, kesin haciz için ayrıca yeni bir ihtiyati haciz kararı alınmasını gerektirmez.
Dolayısıyla kesin haciz ile ihtiyati haciz arasındaki hukuki nitelik farklılığı korunurken, geminin fiilen haczedilmesine ilişkin özel kurallar uygulanmaya devam eder.
2. Gemiler Hakkında Taşınır ve Taşınmaz Hükümlerinin Uygulanması
Gemi haczinin hukuki niteliğinin belirlenmesinde İcra ve İflas Kanunu'nun 23. ve 136. maddeleri önem taşımaktadır.
İİK m. 23 uyarınca açıkça öngörülen istisnalar dışında, bayrağına ve bir sicile kayıtlı olup olmadığına bakılmaksızın bütün gemiler hakkında taşınırlara ilişkin hükümler uygulanır.
Buna karşılık İİK m. 136, gemi siciline kayıtlı gemilerin satışında taşınmaz malların satışına ilişkin hükümlerin uygulanacağını düzenlemektedir.
Bu nedenle gemilerin cebri icra hukukundaki statüsü değerlendirilirken haciz işlemi ile satış işlemi birbirinden ayrılmalıdır.
Sicile kayıtlı gemilerin satışında taşınmazlara ilişkin hükümlerin uygulanması, söz konusu gemilerin bütün icra işlemleri bakımından taşınmaz olarak kabul edileceği anlamına gelmemektedir.
Gemi haczinin uygulanmasında TTK'nın özel hükümleri öncelikle dikkate alınmalı; kanunda özel düzenleme bulunmayan durumlarda ise İcra ve İflas Kanunu'nun ilgili hükümlerine başvurulmalıdır.
3. Genel Haciz Yoluyla Takibin Kesinleşmesi ve Gemi Haczi Talebi
Genel haciz yoluyla ilamsız takipte haciz aşamasına geçilebilmesi için öncelikle takibin kesinleşmesi gerekir. Borçluya ödeme emrinin usulüne uygun tebliğ edilmesinin ardından yedi günlük yasal itiraz süresinin itiraz edilmeksizin geçmesi halinde takip kesinleşir. Borçlunun süresinde itiraz etmesi durumunda ise itirazın hükümden düşürülmesi gerekir.
Takibin kesinleşmesi üzerine alacaklı, İİK m. 78 çerçevesinde borçluya ait malvarlığı unsurlarının haczini isteyebilir.
Gemi haczi talebinde bulunulmadan önce, haczedilmesi istenen geminin mülkiyetinin borçluya ait olup olmadığı ve üzerinde üçüncü kişilere ait hakların bulunup bulunmadığı araştırılmalıdır. Geminin adı, sicil numarası, varsa IMO numarası, bayrağı ve bulunduğu liman ya da tersane gibi ayırt edici bilgilerinin belirlenmesi, haczin doğru gemiye yöneltilmesi açısından önemlidir.
· Geminin başka bir icra dairesinin yetki çevresinde bulunması
Gemi, takibin yürütüldüğü icra dairesinin yetki çevresi dışında bulunabilir. Örneğin İstanbul'da yürütülen bir icra takibinde borçluya ait gemi İzmir'de bir tersanede bulunuyorsa, İİK m. 79 kapsamında geminin bulunduğu yerdeki icra dairesine haciz talimatı gönderilmesi gündeme gelir.
Bu durumda mevcut takip dosyasından, geminin bulunduğu yerde fiili haciz ve muhafaza işlemlerinin gerçekleştirilmesi istenebilir.
Gemi siciline haciz bildirimi gönderilmesi ile geminin bulunduğu yerde fiilen haczedilmesi birbirinden farklı işlemler olduğunun altını çizmek isteriz.
Yargıtay'ın gemi haciz konusundaki yaklaşımı
Yargıtay kararlarında gemilerin haczinde yalnızca gemi siciline veya Bağlama Kütüğü'ne haciz şerhi verilmesinin yeterli olmadığı kabul edilmiştir. Fiili haczin tamamlanmaması, haczin hukuki geçerliliği ve hacze bağlı olarak gerçekleştirilecek sonraki işlemler bakımından ciddi sonuçlar doğurabilir.
Bu nedenle gemi haczi talebinde gerekli diğer işlemlerin yapılması gerekmektedir. Aksi halde haciz işlemi geçersiz sayılarak işlemleri yürüten vekilin sorumluluğu gündeme gelebilir.
· İlgili idari makamlara yapılacak bildirimler
TTK m. 1366 kapsamında icra müdürü tarafından ilgili sahil güvenlik komutanlığına veya emniyet teşkilatına, liman başkanlığına ve gümrük idaresine gerekli bildirimler yapılır.
Ayrıca uygulamayı izleyen ilk iş gününde geminin kayıtlı olduğu sicile ve yabancı bayraklı gemiler bakımından ilgili bayrak devletinin en yakın konsolosluğuna bildirimde bulunulması öngörülmüştür.
· Gece ve resmi tatillerde gemi haczi
TTK m. 1365/2, gemilerin ihtiyati haczinin gece ve resmi tatil sayılan zamanlarda da uygulanabilmesine olanak tanımaktadır. Bu hüküm, TTK m. 1382'deki gönderme nedeniyle kesin haciz uygulamasında da önem taşır. Gemilerin limanda sınırlı sürelerle bulunabilmesi ve kısa süre içerisinde seyre çıkabilmesi dikkate alındığında, bu özel düzenleme haciz işlemlerinin etkinliği bakımından önemli bir işlev görmektedir.
4. Geminin Marinada Bulunması
Haczedilmesi talep edilen geminin bir marinada bulunması halinde, haciz işleminin hukuki boyutunun yanı sıra marina yönetimiyle yürütülecek koordinasyon ve fiili organizasyon süreci de önem taşımaktadır.
Uygulamada marina yönetimleri, güvenlik prosedürleri, giriş ve çıkış izinleri, gemiye erişim koşulları, marina içi operasyonların düzeni ve mevcut bağlama sözleşmelerinden kaynaklanan hususlar nedeniyle haciz işleminin gerçekleştirilmesi sırasında çeşitli güçlükler çıkarabilmektedir. Özellikle icra müdürlüğü görevlilerinin, gerektiğinde kolluk personelinin ve diğer ilgililerin gemiye erişiminin sağlanması, haczin gecikmeksizin uygulanabilmesi bakımından önemlidir.
Marinada bulunan geminin haczi, hukuki bilgi ile birlikte haciz işleminin gerçekleştirileceği yerin fiili koşullarına uygun planlama ve kurumlar arası koordinasyonla yürütülmesi gereken bir süreçtir. Bu kapsamda Onur Hukuk Bürosu olarak, marinada bulunan gemilerin haczine ilişkin hukuki sürecin yürütülmesi, gerekli koordinasyonun sağlanması, haciz işlemlerinin organizasyonuna yönelik işlemlerin takibini gerçekleştirmekteyiz.
· Sonuç
Kesinleşmiş genel haciz yoluyla takipte gemi haczi, deniz ticaretinden doğan alacaklarla sınırlı olmayan, ancak kendine özgü usul kurallarına tabi bir cebri icra yoludur.
6102 sayılı Türk Ticaret Kanunu'nun 1382. maddesi uyarınca Türk ve yabancı bayraklı gemilerin kesin haczinde, gemilerin ihtiyati haczinin uygulanmasına ilişkin özel hükümler dikkate alınmaktadır.
Gemilerin hareketli malvarlığı unsurları olması, farklı sicil ve bayrak sistemlerine tabi bulunabilmesi ve yüksek muhafaza giderleri doğurabilmesi, sürecin hukuki ve uygulamaya ilişkin yönlerinin birlikte ele alınmasını gerekli kılmaktadır.
Gemi haczinin usulüne uygun gerçekleştirilmesi, alacaklının takipten beklediği hukuki korumanın sağlanması ve sonraki cebri satış işlemlerinin sağlıklı biçimde yürütülmesi açısından önem taşır.
Bu çerçevede, gemi haczine ilişkin hukuki süreçlerin etkin biçimde yürütülmesi, mevzuata hakimiyetin yanı sıra fiili haciz uygulamalarının ve ilgili kurumlarla koordinasyonun da titizlikle yönetilmesini gerektirmektedir. Onur Hukuk Bürosu olarak, gemi haczi ve deniz icra hukuku alanında, takip talebinin hazırlanmasından fiili haciz işlemlerinin gerçekleştirilmesine, marina ve limanlardaki organizasyonun sağlanmasından muhafaza tedbirleri ve cebri satış süreçlerinin takibine kadar tüm aşamalarda hukuki ve uygulamaya yönelik çalışmaları yürütüyoruz. Değerli meslektaşlarımızın bilgisine sunarız.
Not: Bu yazı genel bilgilendirme amacıyla hazırlanmıştır. Her somut olayın özellikleri, takip dosyasının durumu, geminin mülkiyeti ve uygulanacak güncel mevzuat hükümleri farklı hukuki değerlendirmeleri gerektirebilir.